טיפים ומידע

ביטוח חיים

הגנה שמתאימה לחיים שלכם היום ביטוח חיים נועד לספק למשפחה רשת ביטחון כלכלית במקרה של פטירת המבוטח. מטרתו אינה רק להחזיק פוליסה נוספת בתיק הביטוחי, אלא ליצור כיסוי שמתאים למצב המשפחתי, להכנסות, להתחייבויות ולצרכים הקיימים היום. אחת הנקודות החשובות ביותר היא להבין שפוליסת ביטוח חיים שנרכשה לפני שנים לא בהכרח מתאימה למציאות הנוכחית. במהלך החיים המשפחה משתנה, ההכנסה משתנה, נולדים ילדים, נלקחת משכנתא ולעיתים מצטברות התחייבויות חדשות. לכן חשוב לא רק לרכוש ביטוח, אלא גם לבדוק אותו לאורך הדרך. המטרה אינה בהכרח להוסיף עוד ביטוחים. המטרה היא להבין מה כבר קיים, לבדוק האם הכיסוי עדיין מתאים ורק לאחר מכן להחליט אם יש צורך בשינוי. מהו ביטוח חיים? ביטוח חיים הוא כיסוי ביטוחי שבמסגרתו נקבע סכום שישולם למוטבים בהתאם לתנאי הפוליסה במקרה של פטירת המבוטח. הכסף יכול לסייע למשפחה להתמודד עם ההשלכות הכלכליות שנוצרות בעקבות אובדן הכנסה ולשמור ככל האפשר על היציבות הכלכלית של משק הבית. כאשר בוחנים ביטוח חיים, חשוב
להמשך קריאה »
ביטוח בריאות
ביטוח בריאות

איך יודעים איזה כיסוי באמת צריך? ביטוח בריאות הוא אחד המרכיבים החשובים במעטפת הביטוחית של אדם ומשפחה, אך הוא גם אחד התחומים שבהם קל מאוד להתבלבל. סל הבריאות הממלכתי, שירותי קופת החולים, השב"ן וביטוחים פרטיים עשויים להעניק שכבות שונות של שירות וכיסוי. לכן, לפני שממהרים לרכוש פוליסה חדשה, חשוב להבין מה כבר קיים ומה באמת חסר. המטרה אינה לצבור כמה שיותר פוליסות. המטרה היא לבנות כיסוי שמתאים למצב הבריאותי, לגיל, למבנה המשפחה, לצרכים ולתקציב, תוך צמצום כפל ביטוח והוצאות שאינן נחוצות. מהו ביטוח בריאות? ביטוח בריאות פרטי הוא פוליסה שנועדה להעניק כיסויים ושירותים רפואיים בהתאם לתנאי הביטוח שנרכשו. הכיסוי המדויק משתנה בין פוליסות, חברות ביטוח ומועדי הצטרפות, ולכן אין להסתפק בשם הפוליסה בלבד. במקרים רבים פוליסות יכולות לכלול כיסויים בתחומים כגון טיפולים רפואיים מסוימים, ניתוחים, תרופות שאינן כלולות בסל בהתאם לתנאי הפוליסה, השתלות וטיפולים מיוחדים ושירותים רפואיים נוספים. חשוב לזכור שכל פוליסה כפופה לתנאים, חריגים, הגדרות, תקופות אכשרה ולעיתים גם

להמשך קריאה »
קופת גמל
קופת גמל

מה חשוב לדעת לפני שבוחרים? קופת גמל היא אחד ממוצרי החיסכון המוכרים בישראל, והיא יכולה להיות חלק משמעותי מהתכנון הפנסיוני והפיננסי לאורך השנים. עם זאת, עצם העובדה שיש לכם קופת גמל אינה בהכרח אומרת שהמסלול, דמי הניהול או מבנה החיסכון עדיין מתאימים למצב שלכם כיום. הכנסה משתנה, מעבר בין מקומות עבודה, שינוי במצב המשפחתי, התקרבות לגיל פרישה ואפילו שינוי ברמת הסיכון שמתאימה לכם יכולים להשפיע על הדרך שבה נכון לבחון את החיסכון. לכן, לפני שמחליטים לפתוח קופה חדשה, להעביר כספים או לשנות מסלול, כדאי קודם להבין מה כבר קיים ולבחון את התמונה הפיננסית המלאה. מהי קופת גמל? קופת גמל היא מוצר חיסכון והשקעה המנוהל על ידי גוף מוסדי. הכספים מנוהלים במסלולי השקעה שונים, כאשר כל מסלול מאופיין במדיניות השקעה וברמת סיכון שונה. קופות הגמל נמצאות תחת הפיקוח של רשות שוק ההון, ביטוח וחיסכון, שאחראית בין היתר על תחומי הגמל והפנסיה בישראל. חשוב לדעת שהמונח "קופת גמל" כולל מספר סוגי מוצרים,

להמשך קריאה »
טופס 161
טופס 161

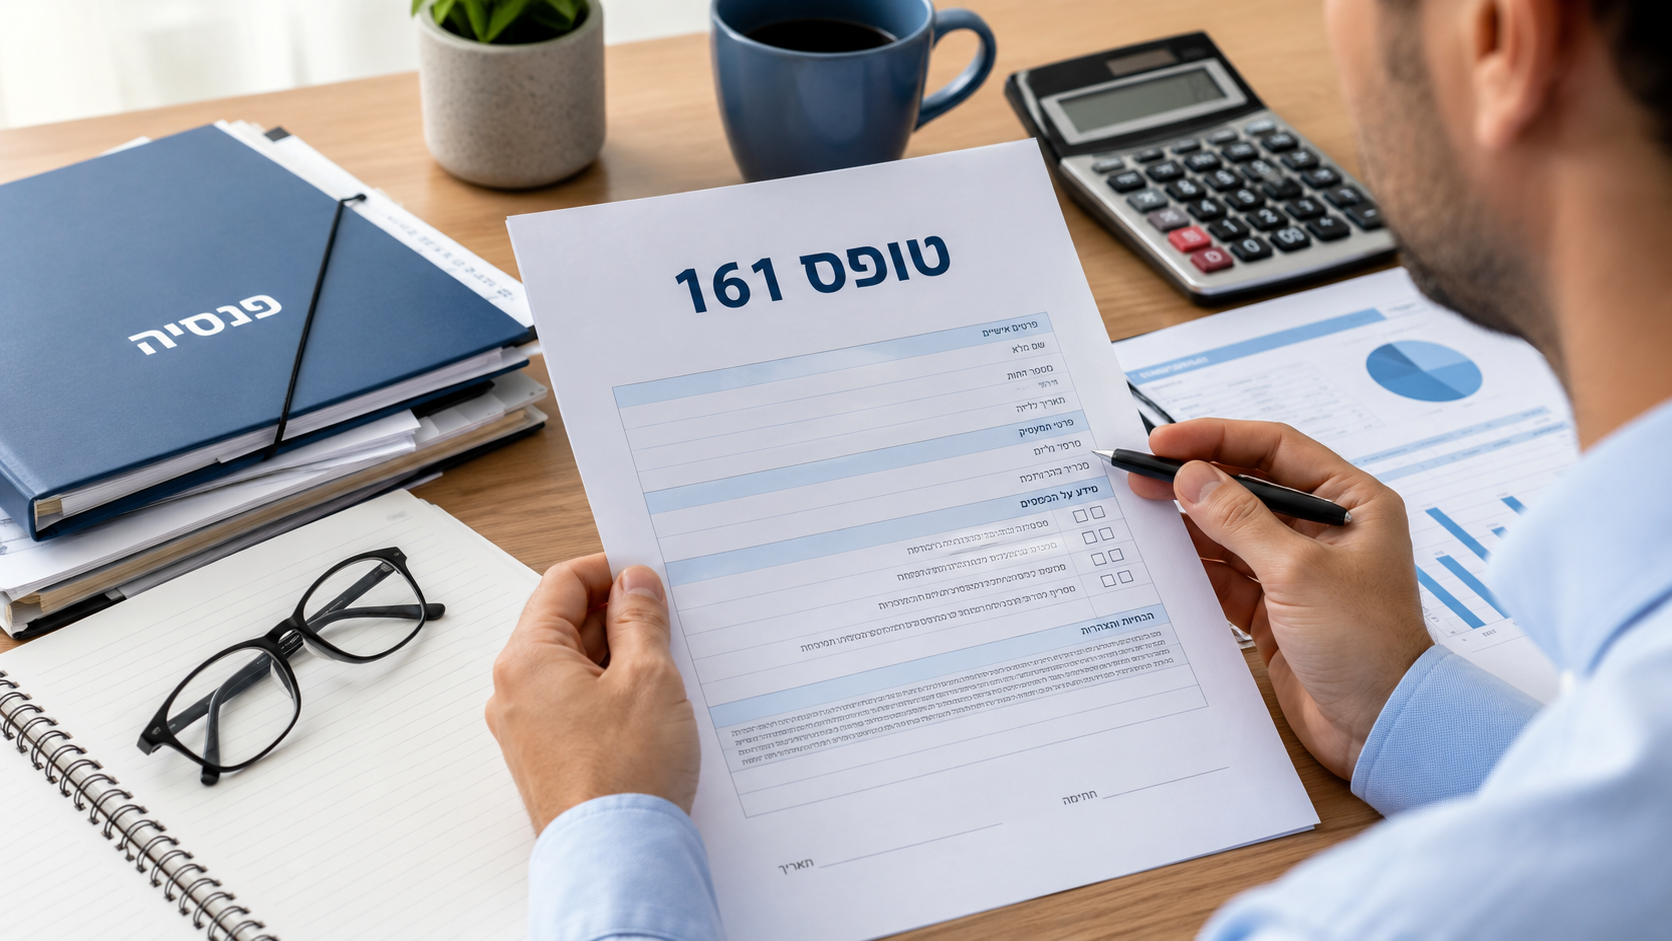
מה חשוב לדעת לפני שמקבלים החלטות על כספי הפיצויים? טופס 161 הוא אחד המסמכים החשובים ביותר שכל עובד עשוי לפגוש בסיום עבודה, בפרישה ממקום עבודה או ביציאה לגמלאות. למרות שמדובר לכאורה בטופס טכני, המשמעות שלו יכולה להיות רחבה הרבה יותר: הוא משפיע על אופן הטיפול בכספי הפיצויים, על מיסוי מענקי הפרישה, על האפשרות להשאיר כספים ברצף קצבה או רצף פיצויים, ועל התמונה הפנסיונית העתידית של העובד. לכן, לפני שממהרים לחתום, למשוך כספים או לבחור באחת מהאפשרויות שמופיעות בטופס, חשוב להבין מהו טופס 161, מה הוא כולל ולמה כדאי לבדוק אותו בצורה מקצועית. בפועל, עובדים רבים מקבלים את הטופס רק כשהם מסיימים עבודה, לפעמים אחרי שנים רבות באותו מקום, ולעיתים בלי להבין עד הסוף מה המשמעות של כל סעיף. חלקם רואים בכספי הפיצויים סכום זמין שאפשר למשוך מיד, אבל לא תמיד בודקים איך משיכה כזו תשפיע על הפנסיה העתידית, על הטבות המס או על רצף החיסכון הפנסיוני. כאן בדיוק נכנסת החשיבות

להמשך קריאה »
קרן השתלמות
קרן השתלמות

איך להבין, לבחור ולנהל את החיסכון בצורה נכונה קרן השתלמות היא אחד ממוצרי החיסכון המשמעותיים ביותר עבור שכירים ועצמאים בישראל, בעיקר בזכות השילוב בין חיסכון לטווח בינוני, אפשרות לניהול השקעות והטבות מס בתנאים מסוימים. למרות שהמוצר מוכר לרבים, לא תמיד ברור מה באמת יש בקרן, האם היא מנוהלת במסלול שמתאים לצרכים האישיים, האם דמי הניהול סבירים, מתי ניתן למשוך את הכסף ומה כדאי לבדוק לפני שמבצעים שינוי. בדיוק בגלל זה חשוב לא להתייחס לקרן השתלמות כאל מוצר שפותחים פעם אחת ושוכחים ממנו, אלא כחלק מתמונה רחבה יותר של חיסכון, פנסיה, ביטוח ותכנון פיננסי משפחתי. בפועל, קרן השתלמות יכולה לשמש כלי חשוב לבניית חיסכון גמיש יותר מקרן פנסיה, אך עדיין כזה שדורש בדיקה מקצועית. הבחירה במסלול השקעה, גובה ההפקדות, הוותק של הקרן, האפשרות לנייד אותה, השאלה האם למשוך או להשאיר את הכסף מושקע, וההתאמה למצב המשפחתי והכלכלי – כל אלה יכולים להשפיע על התוצאה לאורך זמן. מהי קרן השתלמות? קרן השתלמות

להמשך קריאה »
Company meeting room has businessmen and finance managers meeting together on finance topics, they a
איך לדעת אם ביטוח החיים שלכם עדיין מתאים לכם?

רוב האנשים חותמים על פוליסת ביטוח חיים פעם אחת בחיים – בדרך כלל בעקבות לקיחת משכנתא, או המלצה של מישהו – ולא חוזרים לבדוק אותה שוב במשך שנים. הבעיה היא שהחיים משתנים, וכמעט תמיד הפוליסה לא משתנה איתם. ילד נוסף, עלייה במשכורת, שינוי במצב הבריאותי או החלפת מקום עבודה – כל אלה יכולים להפוך פוליסה שהייתה מתאימה פעם, לכזו שמשאירה אתכם חשופים בדיוק ברגע שהכי הייתם צריכים אותה. הסימן הראשון שכדאי לשים לב אליו הוא הפער בין סכום הביטוח לבין ההתחייבויות הפיננסיות שלכם כיום. אם לקחתם את הפוליסה לפני שנים, סביר להניח שהיא חושבה לפי המשכורת וההוצאות שהיו לכם אז – לא לפי המציאות הנוכחית. תוספת ילד, שדרוג דירה, או הלוואה חדשה, כל אלה משנים את הסכום שבאמת צריך להבטיח למשפחה שלכם. סימן נוסף הוא כפל כיסויים. לא פעם אני נתקל בלקוחות שיש להם שתי פוליסות חיים שונות, שנחתמו בתקופות שונות מבלי שמישהו בדק את הצירוף ביניהן. במקרים מסוימים זה

להמשך קריאה »
finance
5 טעויות נפוצות בתכנון פנסיוני – ואיך להימנע מהן

תכנון פנסיוני הוא אחד הנושאים שהכי הרבה אנשים דוחים, ובדיוק בגלל זה הוא גם אחד הנושאים שבהם נופלות הכי הרבה טעויות – לא בגלל חוסר ידע, אלא בגלל חוסר תשומת לב לאורך שנים. הנה חמש הטעויות שאני נתקל בהן הכי הרבה, ואיך כדאי להתייחס אליהן. הטעות הראשונה היא אדישות לדמי ניהול. הפרש של אחוז אחד בדמי ניהול נשמע זניח, אבל לאורך עשרות שנות חיסכון הוא יכול להסתכם בעשרות ואף מאות אלפי שקלים פחות בקרן הפנסיה ביום הפרישה. כדאי לבדוק את דמי הניהול שלכם לפחות פעם בכמה שנים ולוודא שהם תחרותיים. הטעות השנייה היא חוסר התאמה בין רמת הסיכון במסלול ההשקעה לבין הגיל. צעירים רבים נמצאים, מבלי לדעת, במסלול סולידי מדי שמגביל את התשואה הפוטנציאלית לאורך שנים ארוכות, בעוד שאנשים שמתקרבים לפרישה לפעמים נשארים במסלול מסוכן מדי ביחס לטווח הזמן שנותר להם. הטעות השלישית היא ניתוק בין קרנות שונות. אנשים שהחליפו כמה מקומות עבודה לרוב צוברים כמה קרנות פנסיה במקביל, בלי

להמשך קריאה »
Company meeting room has businessmen and finance managers meeting together on finance topics.
תכנון פיננסי לזוגות צעירים: מאיפה מתחילים?

תכנון פיננסי לזוגות צעירים: מאיפה מתחילים? זוגות צעירים שמתחילים את הדרך המשותפת שלהם מתמודדים בדרך כלל עם הרבה החלטות בבת אחת – דירה, חתונה, ולעיתים גם הקמת משפחה – ונושא הביטוח והפנסיה נדחק לסוף הרשימה. הבעיה היא שדווקא בשלב הזה, החלטות נכונות יכולות לחסוך הרבה כסף וכאב ראש בעתיד. הצעד הראשון הוא מיפוי המצב הקיים של שני בני הזוג. לרוב כל אחד מגיע עם פוליסות וקרנות שנפתחו בנפרד, לפני שהזוג בכלל הכיר. השלב הראשון הוא להבין מה יש – אילו ביטוחים קיימים, מה הם מכסים, ומה דמי הניהול שמשולמים עליהם. הצעד השני הוא לבחון את הצורך בביטוח חיים משותף, בעיקר אם לקחתם או מתכננים לקחת משכנתא. במקרים רבים יש לוודא שסכום הביטוח מכסה את יתרת המשכנתא, כך שבמקרה הגרוע מבני הזוג לא יישאר עם נטל כלכלי בלתי אפשרי. הצעד השלישי הוא תכנון פנסיוני מתואם. כשבני הזוג עובדים, חשוב לבדוק שהמסלולים הפנסיוניים שלהם משלימים זה את זה ולא רק כפולים זה

להמשך קריאה »